Aprobada la subida del SMI para 2027: 18.004 euros anuales y nuevas medidas de transparencia salarial
La subida del 5,3 % elevará el salario mínimo hasta los 18.004 euros anuales. Quienes perciban esta cuantía no tendrán retenciones mensuales del IRPF, mientras que las empresas deberán informar de los salarios en sus ofertas de trabajo.
El Gobierno de España ha aprobado elevar el Salario Mínimo Interprofesional (SMI) hasta los 1.286 euros mensuales en 14 pagas a partir del 1 de enero de 2027, lo que supone un incremento del 5,3 % respecto a la cuantía vigente. La medida, acordada en el Consejo de Ministros del 17 de noviembre de 2026, beneficiará aproximadamente a 2,7 millones de trabajadores y estará acompañada de una rebaja fiscal para garantizar que quienes perciban el salario mínimo no tengan que pagar IRPF por esas rentas.
La subida representa 65 euros adicionales al mes y 910 euros más al año, situando el salario mínimo en 18.004 euros brutos anuales. Además, el Ejecutivo ha aprobado modificaciones fiscales para que los trabajadores que cobren esta cantidad no soporten retenciones mensuales del IRPF en sus nóminas desde el inicio de 2027.
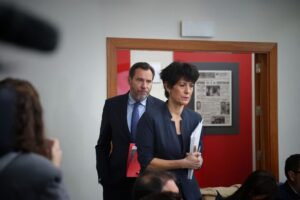
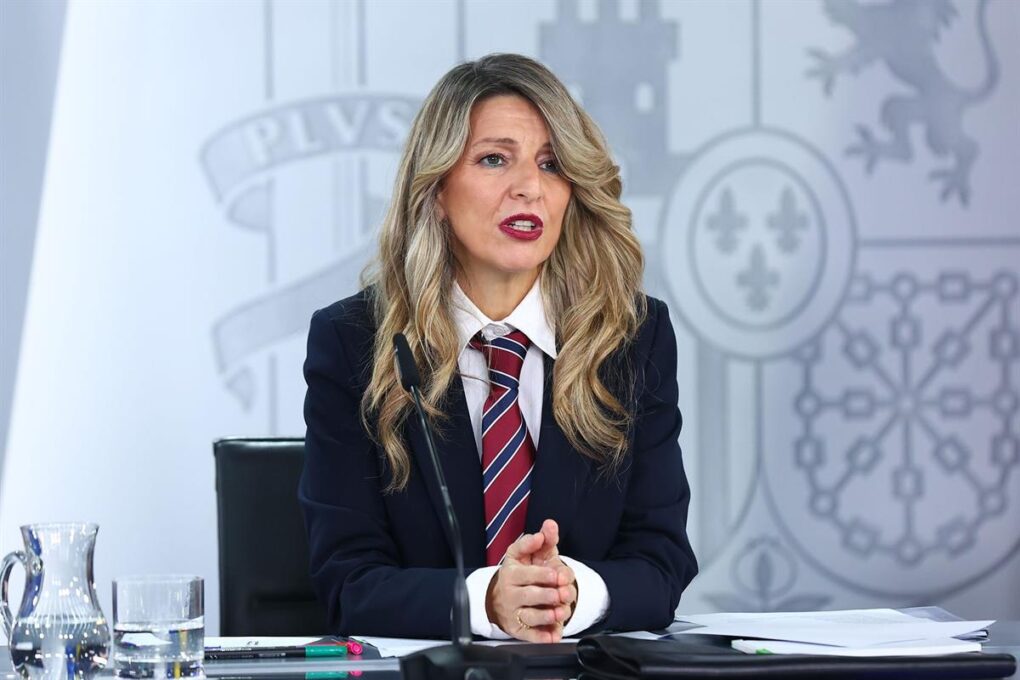
La vicepresidenta segunda y ministra de Trabajo y Economía Social, Yolanda Díaz, ha explicado que el incremento alcanzará aproximadamente al 13,6 % de las personas asalariadas en España, consolidando el salario mínimo como uno de los principales instrumentos de la política laboral del Gobierno.
Según los datos presentados por el Ministerio de Trabajo, las comunidades autónomas con mayor número de beneficiarios serán Andalucía, con alrededor de 550.000 trabajadores, y la Comunidad de Madrid, con unos 387.000.
La subida tendrá una incidencia especialmente importante entre las mujeres, que representan más del 65 % de las personas beneficiarias. Díaz ha defendido que el aumento del SMI contribuye a reducir las desigualdades salariales, la pobreza laboral y la brecha retributiva entre hombres y mujeres.
Durante su intervención, la vicepresidenta ha señalado que, según los datos expuestos por su departamento, la desigualdad retributiva en España se ha reducido un 22 % y se encuentra por debajo de la media europea. La ministra ha vinculado esta evolución con las medidas laborales y salariales impulsadas por el Ejecutivo.
El incremento también tendrá efectos entre los trabajadores menores de 25 años y en sectores como la construcción, la industria, los servicios y la agricultura, donde una parte de las plantillas percibe remuneraciones próximas al salario mínimo.
La nueva cuantía establece el importe mínimo de referencia para una jornada completa, sin perjuicio de las condiciones más favorables que puedan recoger los convenios colectivos. En el caso de los contratos a tiempo parcial, la retribución mínima se ajusta proporcionalmente a la jornada trabajada.
Una de las principales novedades del acuerdo es que los perceptores del salario mínimo seguirán exentos del IRPF en 2027, evitando que el incremento salarial quede parcialmente reducido por este impuesto.
El ministro de Hacienda, Arcadi España, ha explicado que el Consejo de Ministros ha aprobado una modificación fiscal destinada a proteger las rentas más bajas y garantizar que la actualización del SMI se traduzca en una mejora efectiva de los ingresos de los trabajadores.
Para ello, el Gobierno ha establecido una deducción de 1.033,58 euros en el IRPF para las rentas de hasta 18.004 euros anuales, correspondiente a la nueva cuantía del salario mínimo.
La medida no se limitará exclusivamente a quienes cobren el SMI, ya que también se extenderá, de manera progresivamente reducida, a los trabajadores con ingresos ligeramente superiores.
En concreto, las rentas comprendidas entre 18.004 y 23.172 euros anuales podrán beneficiarse de una deducción decreciente, de modo que el alivio fiscal se reduzca conforme aumenten los ingresos.
Con este sistema, el Ejecutivo pretende evitar que una pequeña subida salarial por encima del mínimo provoque una pérdida brusca del beneficio fiscal.
Otra de las modificaciones relevantes afecta directamente a las nóminas. Hasta ahora, la aplicación de determinadas retenciones podía provocar que algunos trabajadores tuvieran que esperar a la declaración anual de la renta para recuperar cantidades retenidas.
A partir de 2027, según lo aprobado por el Gobierno, quienes perciban el salario mínimo no tendrán retenciones mensuales del IRPF, por lo que el efecto de la exención se reflejará directamente en sus nóminas.
El ministro de Hacienda ha destacado que este cambio permitirá que los trabajadores perciban desde el primer mes el beneficio fiscal asociado a la nueva regulación, sin necesidad de esperar a una posterior devolución.
El Ejecutivo estima que la medida fiscal beneficiará a 2,7 millones de personas y supondrá un ahorro conjunto de aproximadamente 1.200 millones de euros.
La modificación tributaria se ha aprobado mediante un real decreto ley que deberá ser convalidado por la Diputación Permanente del Congreso de los Diputados, según ha indicado el Gobierno.
Junto a la subida del salario mínimo y la rebaja fiscal, el Consejo de Ministros ha aprobado un segundo real decreto ley destinado a reforzar la transparencia salarial, la igualdad retributiva y los derechos de información de los trabajadores.
La norma incorpora al ordenamiento español dos directivas europeas relacionadas con la igualdad de remuneración y las condiciones laborales transparentes y previsibles.
Uno de los cambios más destacados será la obligación de que las ofertas de empleo incluyan información sobre la retribución, una medida destinada a facilitar que las personas candidatas conozcan las condiciones económicas del puesto antes de incorporarse a una empresa.
Además, las ofertas deberán utilizar criterios neutros respecto al género, evitando diferencias injustificadas entre hombres y mujeres.
La nueva regulación también prohíbe que las empresas pregunten a los candidatos por su historial salarial durante los procesos de selección.
Con esta medida, el Ejecutivo pretende impedir que las remuneraciones percibidas en empleos anteriores condicionen las nuevas ofertas y contribuyan a perpetuar posibles desigualdades salariales.
Otra de las novedades será el reconocimiento individual del derecho de los trabajadores a conocer las retribuciones medias de las personas que desempeñan su mismo trabajo o uno de igual valor.
Esta información permitirá comparar las condiciones salariales dentro de una organización y facilitará la identificación de posibles diferencias retributivas.
Asimismo, las empresas deberán justificar las diferencias salariales entre hombres y mujeres cuando desempeñen trabajos de idéntico valor.
Yolanda Díaz ha defendido que estas modificaciones suponen un avance en la transparencia de las relaciones laborales y permiten combatir prácticas que dificultan conocer si existen desigualdades dentro de las empresas.
El decreto ley introduce también medidas relacionadas con la previsibilidad de las condiciones de trabajo.
Entre ellas figura el establecimiento de un periodo de prueba máximo de seis meses, así como la obligación de mantener la remuneración pactada cuando una tarea previamente convocada sea cancelada.
La norma reconoce igualmente el derecho de los trabajadores a recibir información sobre las vacantes existentes dentro de su empresa y a conocer las oportunidades disponibles para mejorar su categoría profesional.
El objetivo es facilitar una mayor transparencia en la organización del trabajo y favorecer que los empleados dispongan de información suficiente sobre sus posibilidades de desarrollo laboral.
Otro de los aspectos destacados por la ministra de Trabajo es la incorporación de una garantía de indemnidad en el Estatuto de los Trabajadores, destinada a proteger a quienes presenten reclamaciones relacionadas con sus derechos laborales.
Según explicó Díaz, esta protección busca impedir que un trabajador sufra consecuencias desfavorables por ejercer sus derechos o formular una reclamación frente a su empresa.
El real decreto ley sobre transparencia y condiciones laborales también deberá superar el correspondiente trámite de convalidación parlamentaria.
Las medidas aprobadas por el Gobierno sitúan la política salarial en el centro de las decisiones económicas y laborales para 2027, combinando un incremento directo de las remuneraciones mínimas con cambios fiscales y nuevas obligaciones para las empresas.
La actualización del SMI tendrá un efecto inmediato sobre los trabajadores cuyos salarios se encuentren por debajo de la nueva cuantía legal, mientras que las modificaciones tributarias pretenden garantizar que el incremento no se vea reducido por el IRPF.
Al mismo tiempo, las nuevas disposiciones sobre transparencia salarial introducen cambios en los procesos de contratación, la información que reciben los trabajadores y las obligaciones empresariales relacionadas con la igualdad retributiva.
El Consejo de Ministros también ha aprobado la subida salarial de los empleados públicos, aunque la información facilitada sobre esta reunión no concreta el porcentaje ni las condiciones de dicha actualización.
Con la nueva cuantía de 1.286 euros mensuales en 14 pagas, equivalentes a 18.004 euros brutos anuales, el salario mínimo español experimentará una subida del 5,3 % desde el 1 de enero de 2027.
La combinación de este incremento, la exención del IRPF para quienes perciban el SMI y la eliminación de las retenciones mensuales constituye el principal cambio para los aproximadamente 2,7 millones de trabajadores que, según las estimaciones del Gobierno, se beneficiarán de la medida.